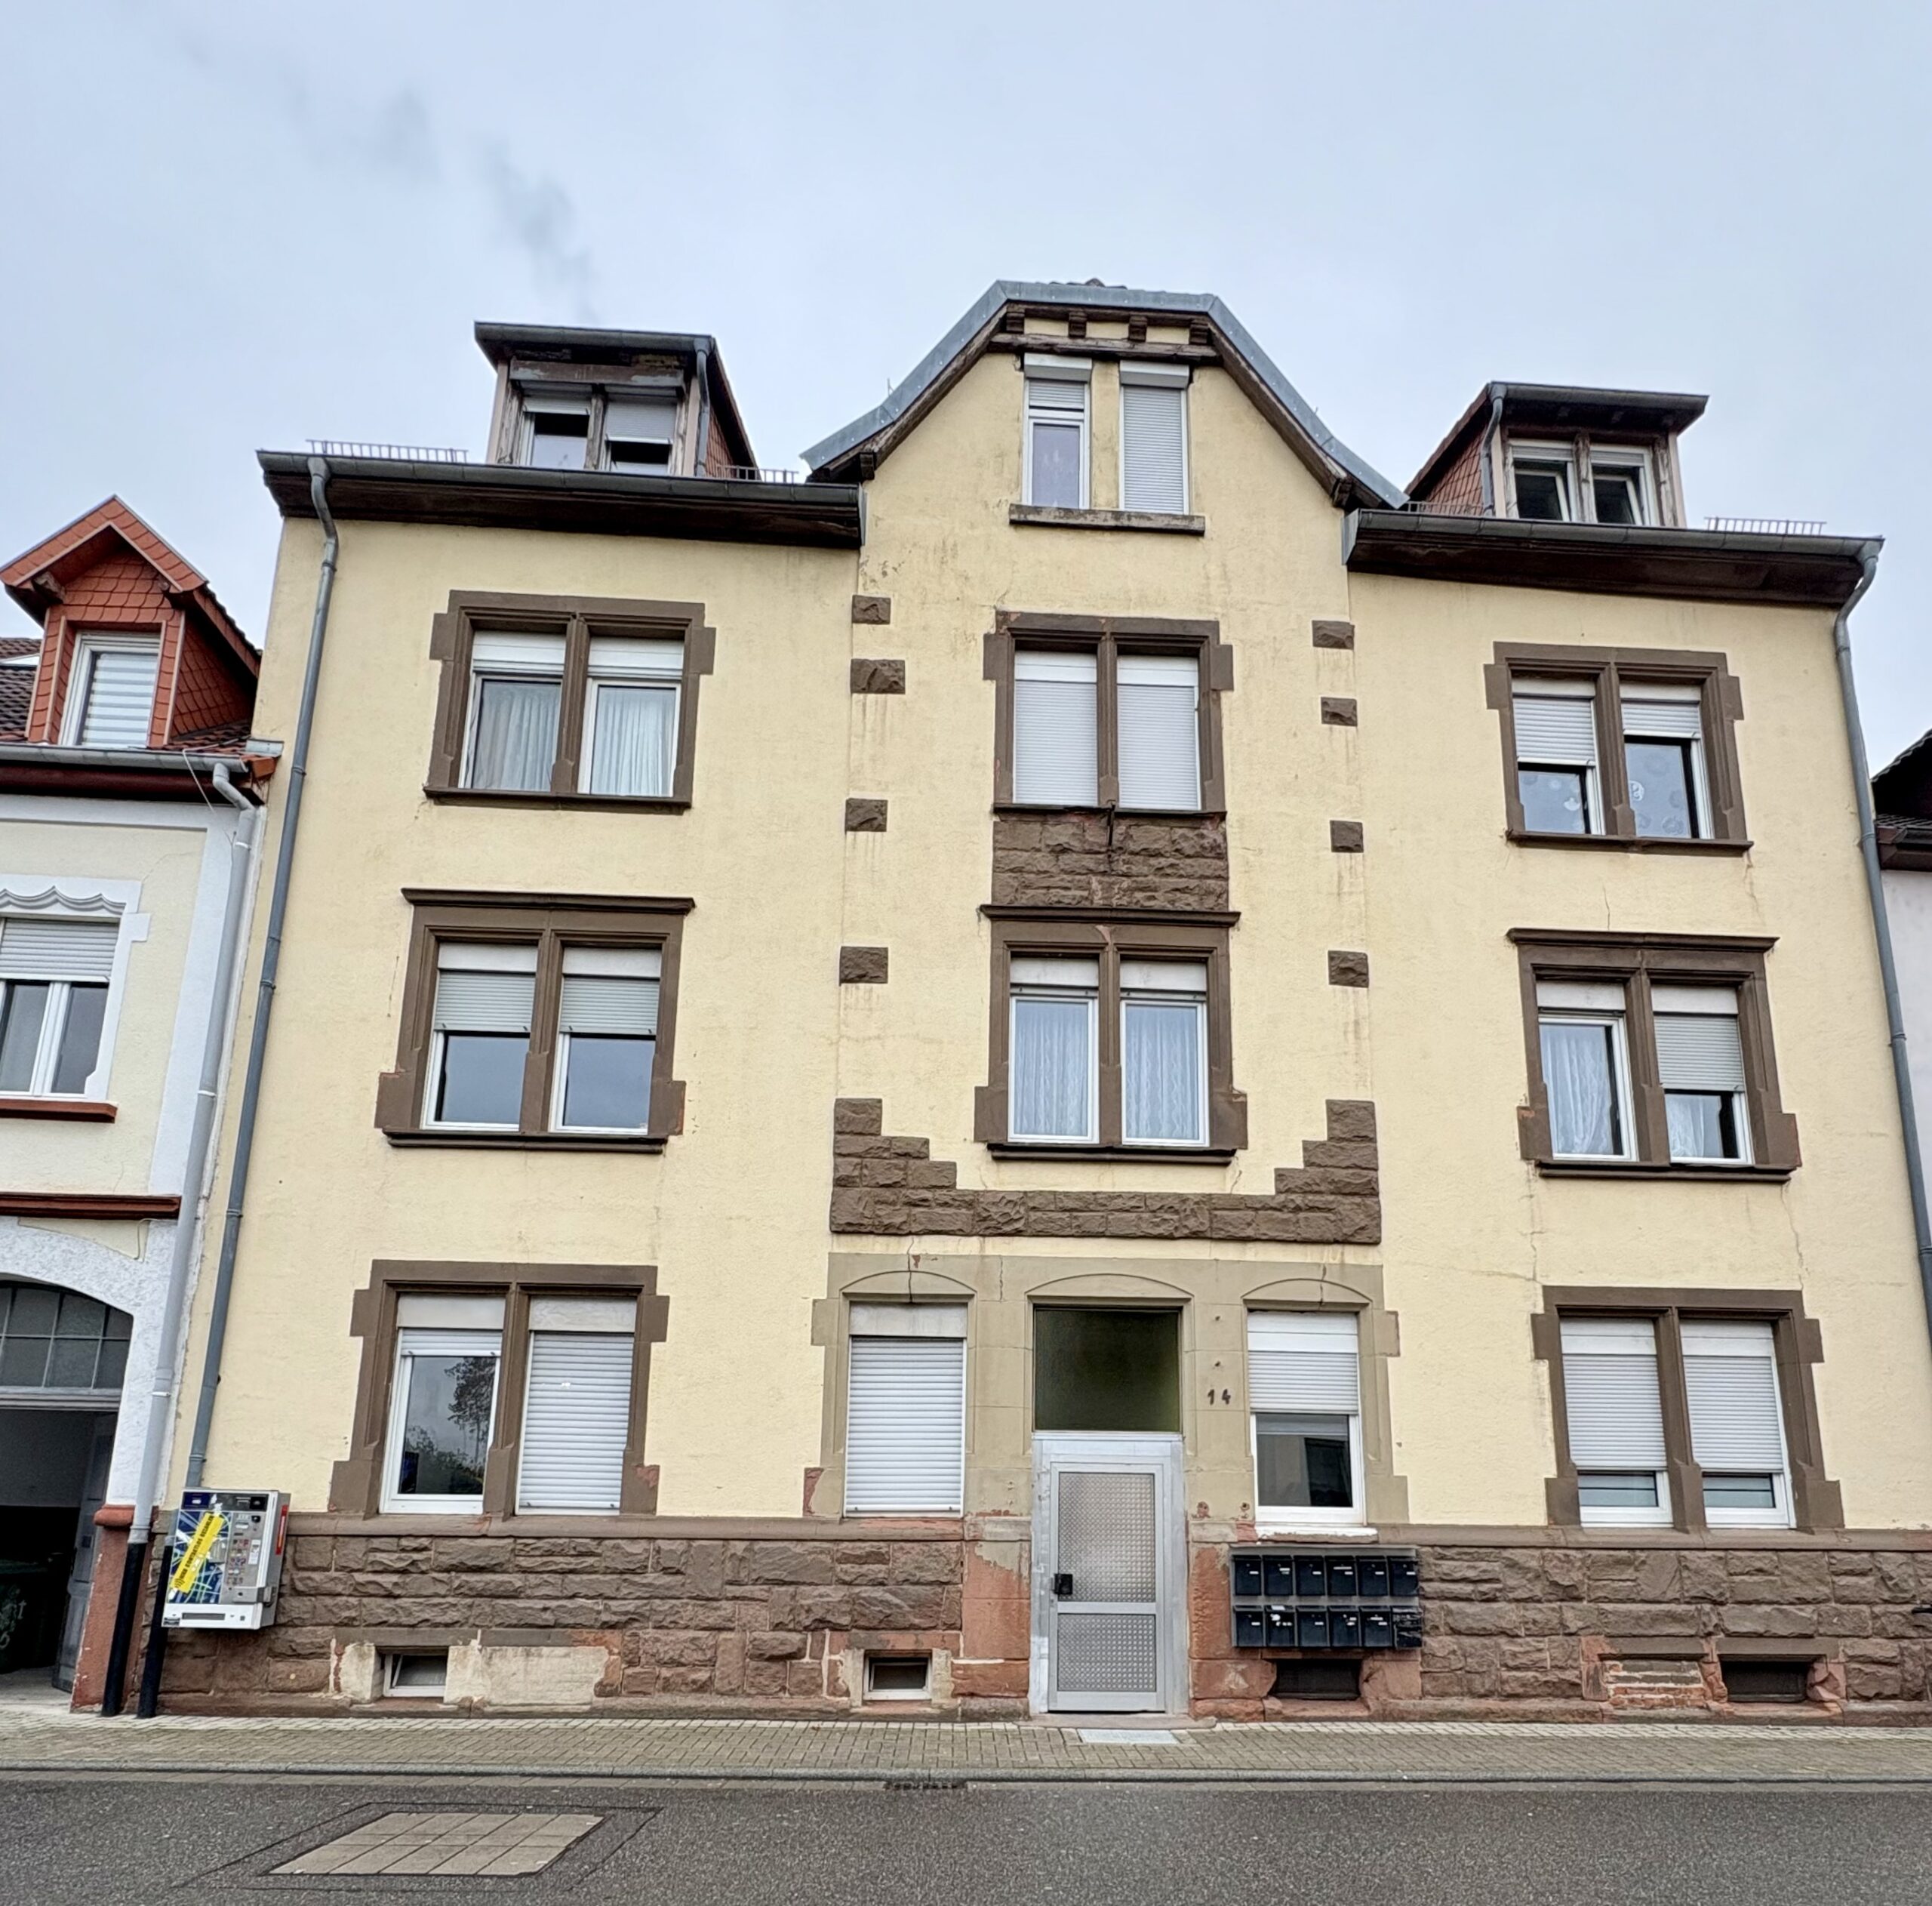
„Ein 60 Jahre altes Haus gekauft – und jetzt noch 50 Jahre abschreiben?“
Ein typischer Fall aus der Praxis
Sie kaufen ein älteres Haus oder eine Eigentumswohnung, um sie zu vermieten. Das Gebäude wurde vielleicht schon 1965 errichtet. Bei der Steuererklärung folgt die Überraschung: Für den Gebäudeanteil des Kaufpreises gilt häufig eine Abschreibung von nur 2 % pro Jahr – rechnerisch verteilt auf 50 Jahre. Dabei ist das Haus schon rund 60 Jahre alt. Ist das wirklich sachgerecht?
Warum bei älteren Immobilien häufig 2 % angesetzt werden
Bei vielen vermieteten Wohngebäuden, die nach 1924 und vor 2023 fertiggestellt wurden, beträgt die gesetzliche lineare Absetzung für Abnutzung (AfA) grundsätzlich 2 % jährlich. Maßgeblich ist dabei nicht, wie alt das Gebäude beim Kauf schon ist. Für den Erwerber beginnt die Abschreibung seiner eigenen Anschaffungskosten; der Grundstücksanteil ist nicht abschreibbar. Für andere Baujahre und bestimmte Sonderfälle gelten andere Regeln.
Die tatsächliche Restnutzungsdauer kann deutlich kürzer sein
Die pauschalen 2 % können im Einzelfall an der baulichen Wirklichkeit vorbeigehen. Ein Gebäude, das bereits mehrere Jahrzehnte genutzt wurde, muss nicht noch 50 Jahre tatsächlich nutzbar sein. § 7 Abs. 4 Satz 2 EStG ermöglicht es, bei nachgewiesener kürzerer tatsächlicher Nutzungsdauer eine entsprechend höhere jährliche AfA für den abschreibungsfähigen Gebäudeanteil anzusetzen. Das gilt grundsätzlich auch für vermietete Eigentumswohnungen. Entscheidend ist nicht allein das Alter, sondern die begründete Prognose für das konkrete Objekt.
Warum ein Gutachten nötig sein kann
Ein hohes Baualter allein beweist noch keine kurze Restnutzungsdauer. Umfangreiche Modernisierungen können die Nutzungsdauer verlängern; bauliche Mängel oder wirtschaftliche Gegebenheiten können sie beeinflussen. Ein sachverständiger Nachweis muss die maßgeblichen Umstände des konkreten Gebäudes nachvollziehbar würdigen. Eine bloß schematische Ableitung aus Tabellen oder einem Bewertungsmodell reicht nicht ohne Weiteres aus.
Was wir bei Haus und Eigentumswohnung untersuchen
Wir betrachten unter anderem das Baujahr, die Bauweise, den baulichen Zustand, die dokumentierten Modernisierungen sowie Umstände, die die weitere wirtschaftliche Nutzbarkeit beeinflussen. Bei einer Eigentumswohnung ist insbesondere auch das Gemeinschaftseigentum relevant – etwa Dach, Fassade, Leitungen und Gebäudetechnik. Aus diesen Grundlagen leiten wir eine begründete Einschätzung der tatsächlichen Restnutzungsdauer ab.
Was Fichter & Storck für Sie tun kann
Wir erstellen Gutachten zur tatsächlichen Restnutzungsdauer von Bestandsimmobilien. Vorab klären wir, welche Unterlagen vorliegen, welche Besonderheiten das Objekt aufweist und ob ein Gutachten für den vorgesehenen Zweck sinnvoll erscheint. Ob sich der Aufwand finanziell lohnt, sollte anhand des Gebäudeanteils, der voraussichtlichen AfA und der persönlichen Steuersituation gemeinsam mit dem Steuerberater geprüft werden.
Unser Fazit
Wer ein älteres Haus oder eine vermietete Eigentumswohnung erwirbt, sollte die pauschale Abschreibung nicht ungeprüft mit der tatsächlichen verbleibenden Nutzungsdauer gleichsetzen. Ein fachlich fundiertes Restnutzungsdauergutachten kann eine kürzere Nutzungsdauer nachweisen und damit eine höhere AfA ermöglichen. Eine bestimmte steuerliche Wirkung oder die Anerkennung durch das Finanzamt können wir nicht garantieren.
Hinweis: Dieser Beitrag informiert allgemein und ersetzt keine rechtliche oder steuerliche Beratung im Einzelfall.